Die 3 Säulen der Altersvorsorge einfach erklärt

Inhalt
Warum sollte man sich überhaupt mit dem Thema Altersvorsorge beschäftigen – Kümmert sich in Deutschland nicht der Staat um die Rente?
Diese Annahme schwirrt noch immer in vielen Köpfen umher. Oft sorgt sie dafür, dass das Thema erstmal zur Seite geschoben wird. Keine gute Idee.
Korrekt ist natürlich, dass die meisten Arbeitnehmenden in Deutschland durch die gesetzliche Rentenversicherung pflichtversichert sind. Während ihres Berufslebens zahlen sie Beiträge in die Rentenkasse ein und erwerben dadurch Ansprüche auf eine Basisversorgung im Rentenalter.
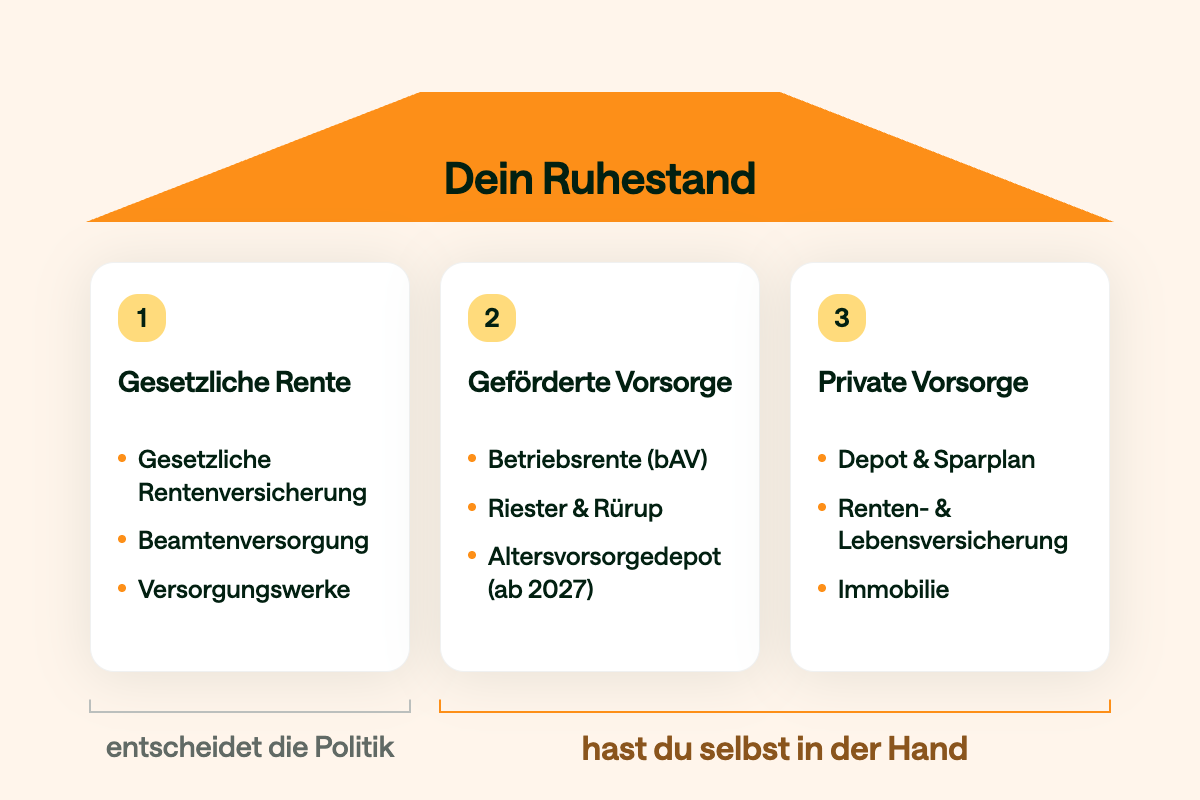
Doch die Höhe der Rentenzahlungen reicht nur selten aus, um den gewohnten Lebensstandard im Alter halten zu können. Das liegt an Problemen des gesetzlichen Rentensystems. Eine zusätzliche Altersvorsorge wird für die finanzielle Sicherheit im Alter immer wichtiger. In Deutschland hat sich dabei ein Drei-Säulen-Modell etabliert.
1. Säule: Gesetzliche Altersvorsorge
Für die meisten Berufstätigen bildet die gesetzliche Rente die erste Säule ihrer Altersvorsorge. Selbstständige können wählen, ob sie freiwillig in die gesetzliche Rentenkasse einzahlen möchten oder eine private Vorsorge wählen. Für Angestellte ist sie verpflichtend. Ebenfalls zur ersten Säule zählen berufsständige Versorgungswerke und die Beamtenversorgung.
Alle Vorsorgeformen der ersten Säule haben die Gemeinsamkeit, dass das hinterlegte Kapital nicht als Einmalzahlung, sondern nur in periodischen Renten ausgezahlt werden kann. Außerdem dürfen sie weder beliehen, vererbt, übertragen, veräußert noch kapitalisiert werden.
2. Säule: Betriebliche Altersvorsorge & staatlich geförderte Rentenprogramme
Die zweite Säule beinhaltet alle Vorsorgeformen, die eine Zusatzrente sichern sollen und gleichzeitig staatlich gefördert bzw. steuerlich begünstigt werden. Hierzu gehören die betriebliche Altersvorsorge (bAV) und die Riester- bzw. Rürup-Rente.
Die Leistungen der betrieblichen Altersvorsorge können entweder als monatliche Rente oder Einmalzahlung ausgezahlt werden. Wandelst du Teile deines Bruttogehalts um, muss dein Arbeitgeber in der Regel 15 % Zuschuss drauflegen.
Lange galt die Riester-Rente als das Förderprodukt für die private Vorsorge. Wegen hoher Kosten und voller Beitragsgarantie blieb von der Förderung am Ende aber oft wenig übrig. Der Gesetzgeber hat deshalb im Sommer 2026 eine grundlegende Reform beschlossen. Ab dem 1. Januar 2027 übernimmt das Altersvorsorgedepot: ein staatlich gefördertes Wertpapierdepot, in dem du renditeorientiert fürs Alter investierst. Die Förderung kommt als direkte Zulage. Auf deine ersten 360 € Eigenbeitrag im Jahr legt der Staat 50 % drauf und auf alles darüber bis 1.800 € noch einmal 25 %. Zusammen sind das bis zu 540 € Grundzulage im Jahr. Eltern erhalten zusätzlich bis zu 300 € pro Kind und wer vor dem 25. Geburtstag startet, bekommt einmalig 200 € Bonus.
Neue Riester-Verträge gibt es ab 2027 nicht mehr. Bestehende Verträge laufen mit der bisherigen Förderung geschützt weiter und können einmalig und unwiderruflich in die neue Förderung wechseln. Die Rürup-Rente (Basisrente) bleibt von der Reform unberührt und richtet sich weiter vor allem an Selbstständige, die ihre Beiträge steuerlich absetzen wollen. Alle Details zum neuen Depot findest du in unserem Ratgeber zum Altersvorsorgedepot.
3. Säule: Private Altersvorsorge
Die dritte Säule umfasst alle Vorsorgeverträge, für die es keine staatliche Förderung gibt. Die Vorsorgeformen sind hier weit gefächert und reichen von Lebens- und Rentenversicherungen über Fondssparpläne bis hin zu Immobilien. Die Beiträge werden dabei von den bereits versteuerten Einkommen gezahlt.
Lebens- und Rentenversicherung
Der Hauptunterschied zwischen Lebens- und Rentenversicherungen liegt in der Art der Auszahlung. So erhält man bei Kapitallebensversicherungen nach Ende der Laufzeit die gesamte Versicherungssumme als Einmalzahlung. Bei der Rentenversicherung hingegen handelt es sich um einen monatlich fixen Betrag.
Außerdem besitzt die Lebensversicherung einen Todesfallschutz. Das bedeutet, die Angehörigen der Versicherten bekommen Geld, sollten diese vor Ablauf der vereinbarten Laufzeit sterben.
Fondssparpläne
Bei einem Fondssparplan kaufen Anleger:innen monatlich für einen bestimmten Betrag Fondsanteile. Die Auswahl an Investmentfonds ist groß und reicht von aktiv gemanagten Aktien- oder Anleihenfonds über speziell nachhaltige Anlagen bis hin zu Indexfonds (ETFs).
Im Vergleich zu Versicherungen tragen hier die Anleger:innen das volle Kapitalmarktrisiko, dürfen dafür aber mit höheren Renditen und deutlich niedrigeren Kosten rechnen.
Immobilien
Immobilien werden oftmals nicht bei den klassischen Vorsorgeformen aufgeführt. Dennoch bieten sie eine gute Möglichkeit zur Altersvorsorge, vor allem wenn man sich dadurch im Alter die Miete sparen kann. Aufgrund der deutlich gestiegenen Immobilienpreise sollte ein Kauf allerdings gut abgewogen werden. Rechne ehrlich durch, ob Kaufpreis und Kreditzinsen die gesparte Miete in deiner Region tatsächlich aufwiegen.
Inhalt
Warum auf mehrere Säulen setzen?
Die gesetzliche Rente bildet für die meisten Deutschen immer noch den Grundpfeiler ihrer Altersvorsorge. Doch wenn die monatlichen Rentenzahlungen gerade so für die Deckung der Lebenshaltungskosten reichen, gerät die Finanzplanung durch unvorhergesehene Ausgaben schnell ins Wanken.
Um den eigenen Lebensstandard auch im hohen Alter halten zu können, sollte sich die persönliche Altersvorsorge auf mehrere Säulen stützen.